만약 삼전하닉 단일 레버리지가 없었더라면 어떻게 됐을까?
조회 3,401 · 공감 3 · 댓글 33
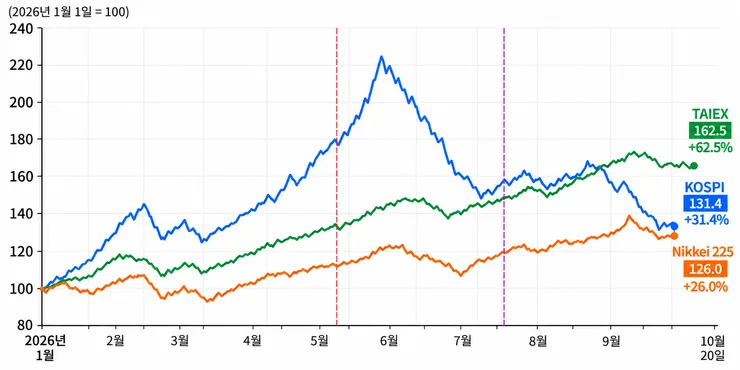
삼전하닉 단일 레버리지 상품이 없었더라면 어떻게 됐을까?
역만없 = 역사에 만약은 없다지만 추측해볼 수 있는 힌트가 있습니다
옆나라 대만 일본 증시와의 비교입니다
각각 글로벌 반도체 기업을 소유하고 있고 반도체 사이클에 의해 폭등한 공통점이 있습니다
증시에서 반도체 산업 집중도가 대만 TAIPEX 56%, 한국 48%, 일본 23%라고 하네요
세 국가의 주가지수 2026년 시계열 그래프입니다 (AI시켜 그리게했습니다)
일본과 대만의 금융의원회는 1)개별 주식의 가격 변동을 증폭할 수 있다는 점, 2) 주식시장의 정상적인 가격 형성에 중대한 영향을 줄 수 있다는 점, 3) 운용사의 일일 헤지 및 리밸런싱 거래가 특정 종목의 가격 변동을 증폭할 가능성
을 들어 단일 종목 레버리지 ETF 출시를 금지하였습니다.
한국은 누가 "드러누워서라도 막았어야 했다"던 단일 레버리지 상품을 5월 27일 허용(빨간선)했습니다
누군가 레버리지 허가를 하지 않았더라면 코스피 그래프도 지금의 롤러코스터가 아닌
일본과 대만지수처럼 원만한 곡선이 아니었을까요?
댓글 33
당시 코스피 지수가 이미 8400선이었습니다.
이미 파멸적 상승 중이며 고점 부근이었습니다.
그럼 누군가 단일종목 레버리지를 왜 허가한거에요??
단일종목레버리지가 없었으면 6월 이후에 슈팅도 좀 덜하고
내려올때 개미들이 좀 더 받아줄 여력이 있었을 것 같습니다.
국민연금 리벨런싱도 유예 안했으면 연초 부터 저정도 기울기도 아니었을것 같습니다.
레버리지 ETF를 도입하기 이전에도 많은 한국 투자자들이 해외주식 직접투자를 통해서 해외에 상장된 레버리지ETF 상품에 엄청난 투자를 하고 있었고, 한국인 해외주식 투자금액 최상위권에 관련 상품들이 있었으며 관련 해외상장 레버리지ETF의 거래비중에 한국인들이 가장 많은 수준이었습니다.
환율이 너무 올라서 국내 물가를 상승시켰고 이는 서민들의 고통으로 이어집니다. 이를 완화하기 위해 정부는 쓸 수 있는 총수단을 동원했고 그 과정에 한국인들의 해외주식 투자가 과도한 것이 원인이란 분석이 있었고, 해결책의 하나로 국내에서 레버리지 ETF를 상장시켜 원화로 투자할 수 있도록 하는 안이 나왔고, 이는 충분히 납득할만한 정책이었습니다.
이찬진 금감원장은 "드러누워서라도 막았어야 했다",
"단일 레버리지 ETF, 매우 무거운 마음…송구스럽다", "단일종목 레버리지, 증시 변동성 악영향 인정"
이런 얘기는 왜 하는 건가요?
그때 분명 납득할만한 정책이었는데 왜 누가 했는지 밝히지 못하는건가요
환율 때문이라고 해도 선택지에 올라와서는 안되는 옵션이었습니다.
그리고 설사 환율때문에 시행한 정책이라고 해도
5월 초에는 "이거 해도되나?" 하고 생각하고 재검토해야했고
시행직후 곧장 부작용 나올때 대책이 나왔어야 합니다.
당장 부작용이 보이고 대책이 나와야 한다고 하는데 제대로 된 대책 나올때 까지
이거 뭐하고 있는건지 하는 생각이 들정도로 무력해보였습니다.
저는 본문에서도 밝혔지만 단일 ETF를 하락의 주범으로 보는게 아닙니다
연초대비 30% 올랐어도 일본 닛케이나 대만지수처럼 완만한 상승과 완만한 조정이 오지 않았을까 추측하는 것이죠
한국은 삼전닉스 분모도 엄청 크죠. 양상은 크게 다르지 않았을 겁니다. 솔직히 모든 손실, 상황을 다 레버리지, 정부 탓하는것도 무책임한거죠.
실례로 국장 레버탓이나 정부탓하며 해외로 갔던 사람들 다 큰 손실보고 있잖아요.
저는 이게 이대통령님 지지율 추이와 비슷하게 느껴지는데요, 대통령님은 주식 문제도 있지만 부동산 개혁의 진통으로 지지율이 급락하셨죠. 그게 주가와 겹쳐진다는 점이 더 의미심장합니다. 대통령님의 지지율 하락 = 부동산 개혁실패 = 부동산 투기공화국 회기 및 대한민국 성장동력 의문으로 반도체 뿐 아니라 한국의 장기 비전에 대한 회의론이 강해져 전반적으로 자금이 이탈한걸로 보입니다.
욕심을 버리는게 가장 힘든거 같습니다.