배당 수익·국채 이자에도 건보료 부과하나
조회 1,612 · 공감 7 · 댓글 27
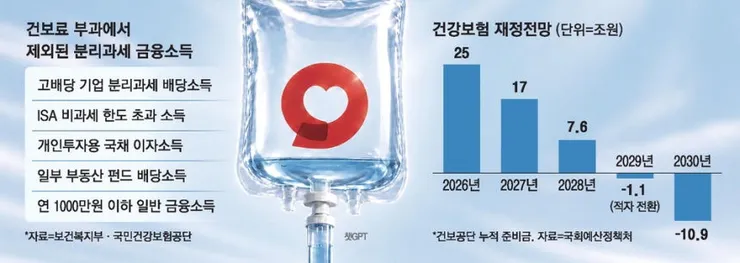
국민건강보험공단이 그동안 건강보험료를 부과하지 않았던 고배당 기업 주식 등 분리과세 혜택을 받는 금융소득에도 보험료를 매기는 방안을 검토한다. 이 방안이 확정되면 개인종합자산관리계좌(ISA), 개인투자용 국채, 고배당 기업 주식 등에 투자해 금융소득을 올린 국민의 보험료 부담이 늘어나게 된다. 업계에선 금융자산에 대한 투자 유인이 약해지며 정부의 증시 활성화 정책과 엇박자를 낼 수 있다는 우려가 나온다
온 정부, 공공기관 들이 등쳐먹을 생각만하네요.
건강보험, 국민연금 TV광고 같은거나 좀 하지말고, 나이롱 환자들부터 잡고하던지..
증세, 보험료 부과 이런거 밖에 안하는 거 같아요.
질립니다.
댓글 27
건보료는 세금이 아니에요… 세금처럼 걷고 있을 뿐이죠.
또 아니라고 하면서 간보겠죠
저도 처음엔 아니라고 생각했는데 매번 똑같은 패턴이니 이제는 우습네요
추가소득의 중류를 막론하고 연 2천 넘으면 추가로 납부하고 았었네요. 논리적으로 따졌을 때 맞다는 말씀이 이제 이해가 좀 됩니다. 다만 전국민 건보료 총액을 그대로 100으로 하고 소득을 제대로 추적해서 가액/감액하겠다 라는 취지는 전혀 아닌것 같으니 사실상 당위성이라기보단 요금 더 뜯겠다라는 걸로만 보이네요.
하한 올리고, 무임승차자만 줄여도 훨씬 좋아질 것 같습니다...
연봉 8천 이상만 되어도 이미 소득세/건보료/국민연금으로 충분히 뜯깁니다. 건보료 상한이 오른다? 고소득자들 소득으로 부자될 꿈 깨고 투자공부나 하라는 얘기죠.
투자가 단순히 공부와 노력만으로 성공할 수 있는 영역이었다면, 고학력자들이 굳이 전문직을 선택하기보다 투자업계로 몰렸겠죠.
투자는 흔히 운7기3이라고 하지만, 현실에서는 운9기1이라고 해도 과언이 아닐 만큼 운과 시장 환경의 영향이 절대적입니다.
공부가 도움이 될 수는 있어도, 그것만으로 성공이 보장되는 시장은 아니라는 겁니다.
결국 근로소득이나 사업소득만으로 자산의 사다리를 올라가기 점점 어려워지는 현실이 문제인 거죠.
워런 버핏이나 국내 코인 개인 투자자로 유명한 워뇨띠 같은 사람들도 결국 충분한 자본과 시장 유동성을 활용해 돈을 불린 사례입니다.
물론 실력과 판단력도 중요하겠지만, 자본력이 부족하다면 아무리 뛰어난 투자자라도 불리한 시장 환경에서 살아남기 어렵습니다.
투자 시장은 본질적으로 돈이 돈을 버는 구조입니다. 자본이 많을수록 더 많은 기회를 얻고, 손실을 버틸 여력도 커지며, 복리의 효과 역시 극대화됩니다.
결국 투자 시장은 단순히 공부를 많이 한 사람이 이기는 곳이 아니라, 자본을 가진 사람이 구조적으로 유리한, 자본주의의 속성이 가장 극명하게 드러나는 시장이라고 생각합니다.
그냥 사다리 올라타기는 전적으로 포기하라는 메시지일 뿐입니다.