· 톺아보기

가계빚 2000조 육박인데 그 동안 속은거 같네요

가즈오의나라 ·

조회 8,752 · 공감 0 · 댓글 37

가계빚 2000조 육박인데 그 동안 속은거 같네요 이미지 1

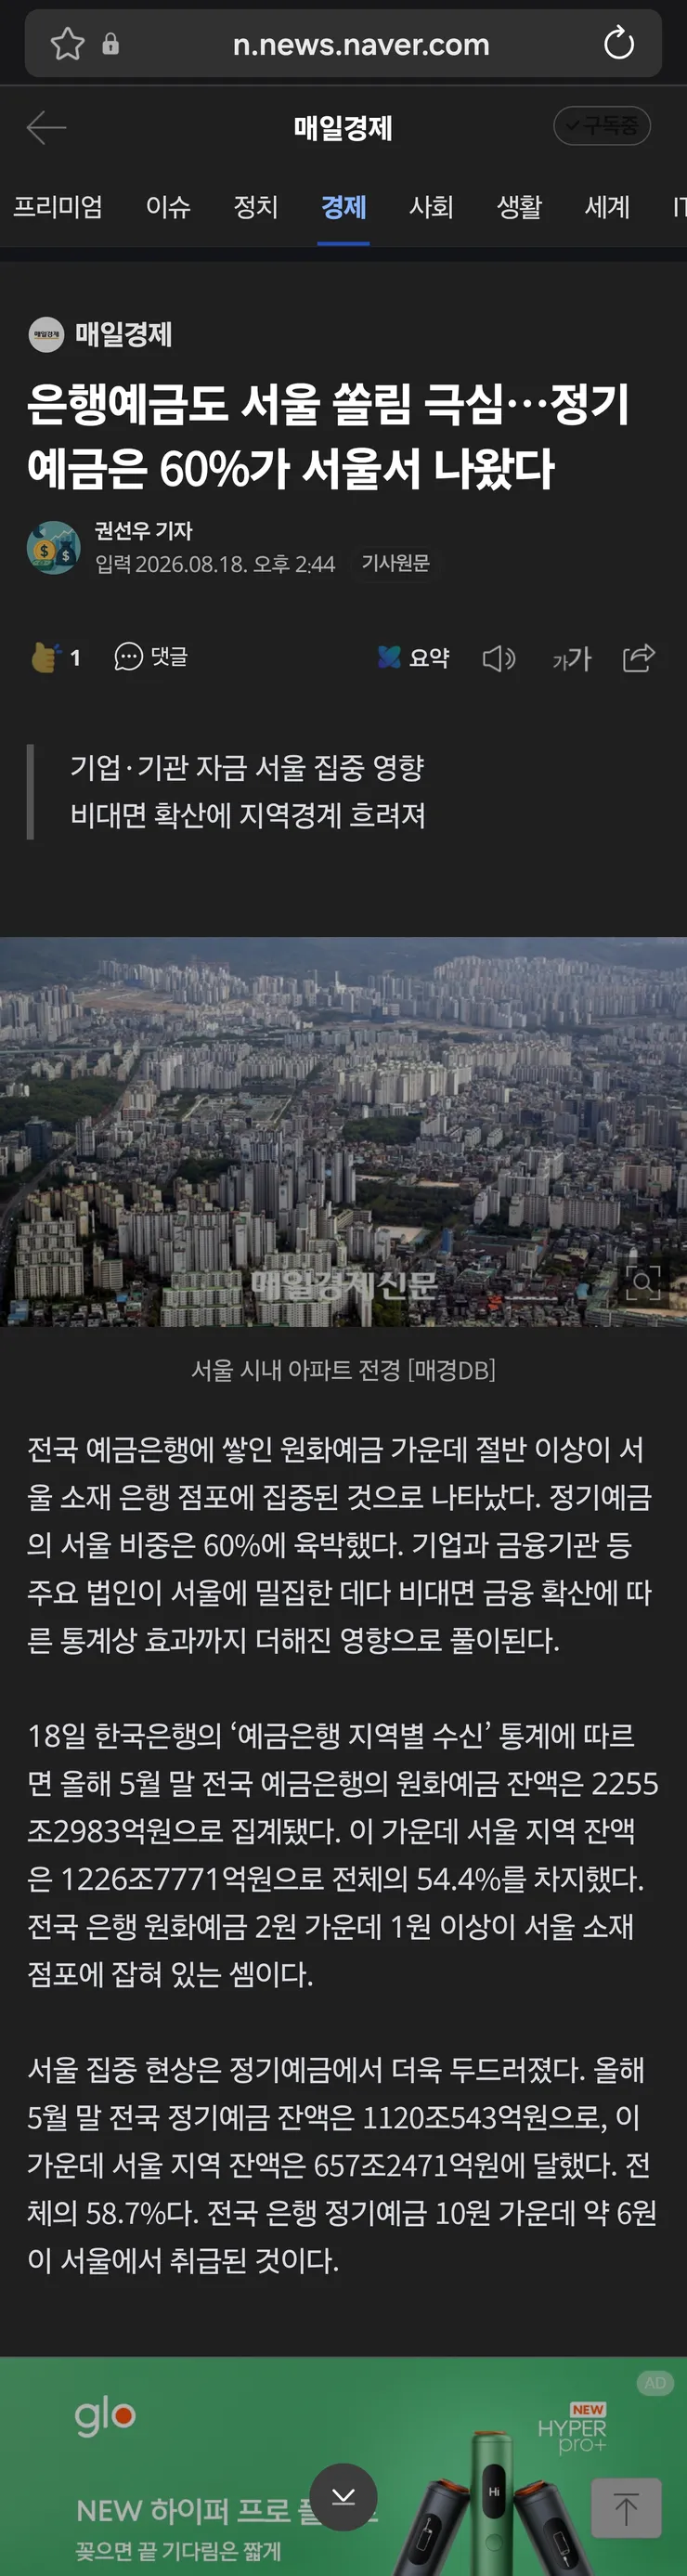
가계빚이 2000조라고 하면서 금방이라도 버블이 꺼질것처럼 겁 주더니 은행에 들어가 있는 가계예금은 2250조이고(순수 은행에 있는 예금액) 그 외 주식, 채권, 보험 등 가계에서 보유하고 있는 현금성 자산은 가계빚의 2배라네요...ㅋㅋㅋ 하기야 자본주의 사회에서 빚이 계속해서 늘어나는게 정상이고 특히 우리나라 부동산은 전세계에서 가장 대출을 까다롭게 하고 있어서 그 어떤 자산보다도 건정성이 높은거였는데 이번달이라도 부동산 매수해야 할까봐요...

댓글 37

  1. cleritie · · 공감 1
    그러면 가계 빚 더 늘려도 되겠군요. 순자산이 더 많아서 빚이 적다면 금리도 더 올려 볼만 하죠. 지금껏 금리
    안올려서 많이 힘들었죠.
  2. 가즈오의나라 ·
    @cleritie님 금리 안올려서 힘들었다는게 무슨 말이죠? 금리를 급격하게 올려서 힘들다는 말은 있어도...
  3. cleritie ·
    @가즈오의나라님
    환율이 너무 했지 않습니까? 웬만한 물가가 눈이 뱅뱅 돌 정도더군요. 그렇다고 물가가 하락할 리도 없고…개인 적으로도 환전하는데 너무 힘들었습니다.
  4. Dominic ·
    우리나라 가계 저축 안하고 금융자산 없는 거 아니였어요?
    가계대출 문제도 심각하지 않아 보이는데요???
  5. 가즈오의나라 ·
    @Dominic님 저도 그동안 가계대출이 심각하다고만 알고 있었는데 예금이 더 많다는 사실에 놀랐어요
  6. 락이 ·
    경제와 실물자산에 대해서 좀 아시는군요.
  7. 사연객 · · 공감 13
    대신 빚을 보유한 가계가 예금도 그만큼 들고있는것은 아니라는... 미스매치가 문제겠죠 ;;
  8. Jw80 · · 공감 5
    30년 원리금균등상환 하는 가계가 수두룩한데 현금부자 자산가들을 포함한 예금이 더 크다는게 무슨의미가 있습니까? 자산가들 예금으로 대출 부도 막을것도 아닌데요.
  9. 매드치킨 ·
    @Jw80님
    원리금균등상환이면
    대출부도에 더 안전한거 아닌가요?

    제가 뭘 잘못생각하고 있는건가요?
  10. 가즈오의나라 ·
    @Jw80님 30년 원리금균등상환도 대출자의 소득능력이랑 금리 인상까지 고려해서 대출해주고 있어서 신용대출보단 훨씬 안전해보이는데요...
  11. Jw80 · · 공감 2
    @매드치킨님 평생 대출값으며 사는 가계가 많다는 말입니다. 3억만 빌려도 월 150은 꼬박꼬박 상환해야 하는데 이게 쉬운건가요?
  12. 가즈오의나라 ·
    @Jw80님 쉬운사람도 있고 어려운 사람도 있죠. 중요한건 은행에서 대출자의 소득능력을 고려해서 안전하다고 판단하니까 빌려준거고, 매달 150만원씩 상환하는게 첫 10년간은 크게 느껴지겠지만 인플레이션 때문에 물가가 올라서 그 다음 10년은 체감상 매달 75만원 상환하는 것이고 그 다음 10년은 매달 30만원 상환하는 거에요
  13. 엽차 ·
    @Jw80님 ㅎㅎㅎ 예전에 비하면 훨씬 나아진 겁니다.

    예전에 신용대출 풀로 땡기던 시절에는 지금보다 소득 절반정도인 시절에 금리가 4.5% 5% 였을때도 3억 4억 땡겨서 집샀었던 시절도 있었습니다.

    그시절에 비하면 지금은 정말 안정적인 거죠.
  14. Kanilea ·
    @Jw80님 평생 대출 갚으며 사는게 글로벌 스탠다드에요. 무주택 호소인들이 집을 대출없이 살수있는 상상속의 나라를 생각하니 문제가 있다 하는것이죠.
  15. 하늘풀 ·
    @Jw80님 평생 월세 내는것보다 훨씬 나아보이는데요
  16. 매드치킨 ·
    @Jw80님

    집 안사면 전월세 살아야 하는게
    그것도 쉽진 않아요.

    올해 7개월동안 전월세 상승률 두자리 수 입니다.
  17. 매드치킨 · · 공감 4
    가구 평균자산이 6억, 부채 1억, 소득 7500만원이라죠

    자산 대부분이 빚이라고 주장하시는 분들과
    완전히 상반되는 통계죠..
  18. RIOJA · · 공감 6
    소수의 고액자산가들이 상당 부분을 차지할거 같네요. 여기서도 통계의 함정을 조심해야죠.
  19. Zahnarzt ·
    @RIOJA님 대출도 자산가들이 더 많이 받을 수 있습니다. 담보도 소득도 없는 사람한테 대출이 나와봤자 얼마나 나오겠습니까?
  20. 날아라국장 ·
    @Zahnarzt님 총자산, 총부채 계산이기 때문에 대출 받은 자산가도 이 통계에서는 +로 나옵니다. 결국 정말로 부채가 많은 사람들이 많다는 뜻이 됩니다. 이건 문제가 심각합니다. 빚을 못 갚는다는 거니까요.
  21. 야채튀김 ·
    국민들이 이렇게 정보에 밝고 똑똑해 지고 있습니다
  22. 커피를줄여야할텐데 · · 공감 1
    댓글 이미지
    클로드에서 뽑은 자료입니다
    서울도 이제 아시아에서 꽤 높은 부동산 가격입니다..
    붙잡아야겠지요
  23. 두소듣 ·
    @커피를줄여야할텐데님 서울 평당 평균이 7200일리가요. 클로드가 뭔가 실수한 것 같은데요? 평당 7200이면 국평 평균가격이 24-25억 정도라는 얘기인데요. 아직 그정도는 아니라고 알고 있어요.

    물론 국평 24-25억도 드물지는 않습니다만 동작구 준신축 이상은 되어야 그정도 하지 않나요? 통계가 뭔가 이상합니다.
  24. 락이 ·
    @커피를줄여야할텐데님 도쿄도 궁금하네요 (도쿄는 넓어서 핵심지는 엄청날것 같은데)
  25. egmont · · 공감 1
    댓글 이미지
    @커피를줄여야할텐데님

    도이체 방크에서 나온 통계를 보면 서울 주택 평당 가격이 홍콩, 취리히 다음으로 세계에서 3번째로 비싸다고 하는데요.

    서울 아파트 가격이 소득수준이나 국제적인 일자리 생각하면 엄청 비싼것은 맞는것 같습니다.
  26. 커피를줄여야할텐데 ·
    @egmont님
    넵 어디서 뽑냐에 따라 순위가 오락가락했습니다
  27. 야야요야 ·
    가계빚으로 통계내서 꾸준히 발표하는 국가는 우리나라 뿐이라고 들은적이 있는. 크게 의미없는 통계라고 하더군요.
  28. TigerWoods · · 공감 4
    댓글 이미지
    우리 나라 금융자산을 상위 1%
    47만 6천명이 거의 대부분을 가지고 있는데.

    그 사람들이 아무리 돈이 많아도

    다른 사람 대출금을 대신 갚아 줄리는 없습니다.

    부익부 빈익빈 입니다.

    부자들은 돈이 넘쳐나고,

    없는 사람은 전혀 돈이 없고 빚만 지고 있습니다.


    링크

    https://m.search.naver.com/search.naver?sm=mtb_hty.top&where=m&ssc=tab.m.all&oquery=10%EC%96%B5%EC%9D%B4%EC%83%81+%EA%B8%88%EC%9C%B5%EC%9E%90%EC%82%B0%EB%B3%B4%EC%9C%A0%EC%9E%90+%EC%B4%9D%EA%B8%88%EC%95%A1&tqi=jof4UsqoiT2hsDkSQP0-371597&query=%EC%83%81%EC%9C%84+1%25+%EA%B8%88%EC%9C%B5%EC%9E%90%EC%82%B0%EB%B3%B4%EC%9C%A0%EC%9E%90+%EC%B4%9D%EA%B8%88%EC%95%A1&ackey=2oqeo3rz
  29. 봄봄 ·
    맞아요 더 늦기전에 어여사세요. 빨리 꼭 매수글 올려주시고 서울 어딘지모르지만 수익글 기다리겟습니다.
    저도 궁긍합니다. 지금사도 수익이 나는지.
    빨리 꼭 사서 알려주세요.
  30. 블루텀 ·
    평균의 함정이죠. 빚낸 사람과 예금한 사람이 서로 다르거든요.
  31. bigegg · · 공감 1
    상위 20%는 계속 자산이 늘고 있고, 하위 20%는 오히려 자산은 줄고 대출이 늘고 있죠.

    이재명 정부 1년동안 이 흐름은 바뀌지 않고 있죠.
    이게 계속 심해지면 심각한 사회문제를 일으킬겁니다.
  32. 섬마을생산직 ·
    현명하신 많은 분들 덕분에 평균의 함정에 대해 좋은 사례를 배우고 갑니다.
  33. 게지히트 ·
    그 동안 안속으신게 맞아요. 지금 속고 계신거고.
  34. 호르몬 ·
    이재명 정부가 의도하진 않았겠지만 정부 정책과 방향성들이 결과적으로 빈부 격차를 더 키우는 방향으로 가고있죠.
    집 가진 사람과 현금 많은 사람만 더 유리해지는 판입니다.

    부동산도 주식도 가진 사람은 더 벌지만, 없는 사람은 규제에 막혀 더 소외되고 있죠.

    이재명 정부 후유증 오래갈 것 같습니다.
  35. 날아라국장 · · 공감 2
    예금한 사람들과 빚을 진 사람들이 서로 다른 사람인데... 예금한 사람들의 돈이 더 많으니 빚을 더 내도 된다는 논리를 가지고 계신지 모르겠습니다. 그건 남의 돈인데 말입니다. 중요한 것은 경기가 안좋고, 인공지능이나 로봇으로 취업이 안되는 상황이 오고 있는데... 그 빚을 갚을 수 있는 능력이 되느냐가 핵심인 것 같습니다.
  36. 뒹굴뒹굴곰 · · 공감 1
    GDP의 성장과 부채의 성장수준을 봐야하죠. 단순히 절대금액이 늘었다고 문제는 아닙니다. 다만 한국의 가계부채수준이 높은 것은 사실이고, 일정 장도 캡을 씌우며 관리해야할 필요는 있습니다.

    근데 부채를 볼때는 결국 정부, 기업, 가계의 3구성 주체가 니눠먹는 구조이기 때문에 전체적은 관점에서 봐야합니다. 한국은 가계가 부채 위험도가 높고, 정부와 기업은 상대적으로 낮은 구조입니다. (기업은 외환위기 시절 크게 데였죠)
  37. 일리맛있어 ·
    그나마 빚은 가구별 편차가 적은편에 속하죠... 예금은 차이가 어마무시 할껍니다.
    평균으로 보면 속는거죠.

모두의공원 최근 글

모두의공원 목록 더 보기