'AI 기술 혁신이 생산성을 폭발시켜 고금리와 인플레이션을 압도할 것'
현재 시장 상황을 보면, 저 명제에 모든 금융 시스템이 레버리지를 거는 모습이에요.
쉽게 말해서, 모두가 한 방향으로 일단 '가즈아'를 외친다고 할까요?
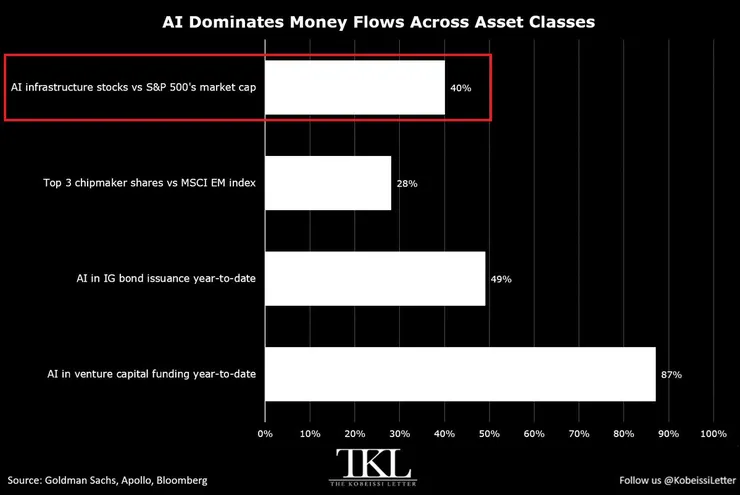
통상 고금리는 미래 현금흐름의 할인율을 높여 기술/성장주에 치명타를 입힙니다.
그런데 AI 인프라 기업이 S&P 500 시가총액의 40%를 차지하는 기현상이 발생했어요.
MSCI 신흥 지수에는 3개 기업이 28%를 차지하고 있구요. 민간 시장에서 AI 관련 VC 펀딩은 87%....
해석해보자면,
투자자는 압도적인 현금 창출력을 지닌 소수의 AI인프라 기업을
위험자산이 아니라, 안전자산으로 취급한다는 의미죠.

실제로 투자자들은 기술주에 대해 이렇게 낙관적인 건 드물었다고 해요.
표 보시면 나스닥 선물 롱 포지션이 미결제약정 50%까지 급증한 반면에
러셀 2000은 숏 포지션이 -30%에 달하고 있죠.
고금리 상황에서 한계기업은 애초에 투자를 하지 않고
소수 기술주에 몰아넣는 장세라고 볼 수 있는거죠.
문제는 이렇게 쏠렸다는 건 향후 낙관론이 비관론으로 바뀌는 순간 지옥이 된다는 점이에요.
그럼에도 중간선거 이후에 항상 지수가 올랐던 과거를 기억하고 버티는 모양세에요.
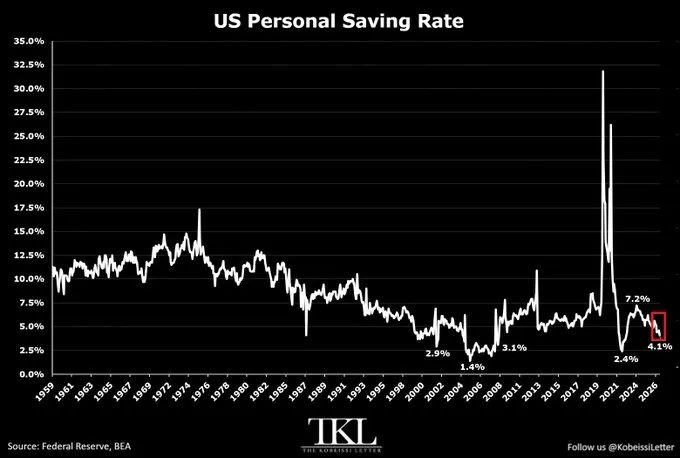
트럼프 정부에서 미국인들은 어떤가 싶은데,
해방의날에 이어 지정학적 리스크까지 인플레이션을 아주 직격타로 맞고 있군요.
2008년 금융 위기 이후(코로나 제외) 저축률은 4.1% 최저 수준입니다.
미국인을 위대하게 선전구호가 일부를 제외하고 대다수의 목을 죄는 형국이군요.
미국 장기채가 5%를 계속 넘고
모기지도 8%를 가시권인 상황에서
우리나라에도 이러한 영향을 끼칠 수 밖에 없죠.
5% 보장해주는 채권과 뉴안전자산(?)으로
외인은 계속 빠져나가고 환율 상방 압력도 가속화되죠.
그나마 다행인건 역대급 수출 흑자로 환율이 방어되고 있는 점입니다.
한은과 경제부총리가 그나마 똘똘하신 양반들이라 선제적인 대처를 하고 있지만,
미 장기채 상승은 결국 국고채 상승 → 은행채 금리 상승으로 이어지겠죠.
부동산 뿐만 아니라 국내 한계 기업, 자영업자 분들께는 치명적인 상황으로 이어집니다.