집살때 대출받아본 분들은 아실겁니다. 까다롭죠..내 금융상황이 다 까발려지고..네..
하지만 평범한 월급쟁이가 몇 억씩 돈 빌릴 기회.
그것도 아주 저금리로 빌리는건
현대사회에서 주택대출이 유일할겁니다. (작년부터 신용대출도 엄청 낮아졌다지만..)
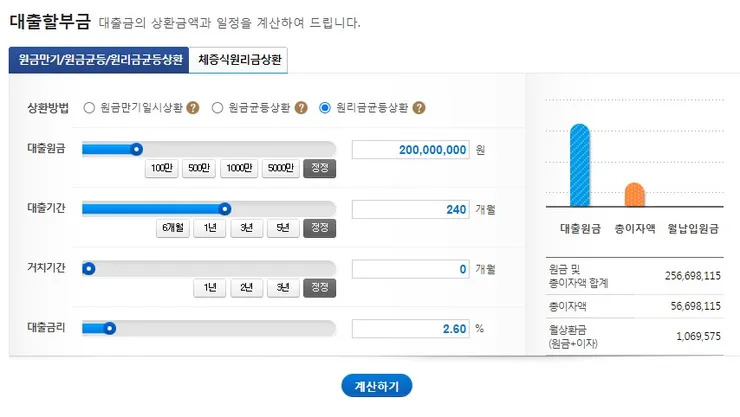
제가 5년전에 대출받은 조건입니다.
2억에 2.6프로..20년만기
그때 당시는 나름 좋은 조건이라 봤습니다.
잘보면 그동안 갚아야할 총 이자액이 5천6백만원..
빨리 갈아타서 시세차익을 거두지 않는 이상에는
어지간하면 대출은 빨리 갚는게 남는 장사라 생각합니다..
보통 이사 하면서 그렇게 하죠.
(새로 들어가는 집에는 새로운 대출이...;;)
전... 한 13 년정도 남은거 같은데 .... 사실상 잊고 삽니다..잊어야해..잊어야만해..
집을 투자의 수단으로 구입한 사람이라면 레버리지를 최대한 살려야겠죠.
고민의 여지가 없는 내용이라 생각 합니다.
녹여내는거죵.
실질 이자율 감안하면, 빨리 갚는건 답이 아닙니다
급여가 매달 이자와 원금을 내고도 생활비 지출후 남는다면 일부러 다 갚을 필요는 전혀 없는 듯 한데요.
마이나스 손 이라도 그냥 남는 돈으로 코스피나 해외 우량주 매달 한두개씩 사세요. 그정도면 시세 볼 필요도 없잖아요.
- 상환기간이 길수록 월 부담액이 감소하므로 현금흐름 관리에 용이
- 중도상환수수료는 3년까지만 부과되고 3년 이후는 면제됨
- 따라서, 약정 기간은 최대로 하되 3년 이후에 추가 납입을 이용하여 대출 기간을 관리하는게 효율적
2. 주택담보대출의 금리는 싸면서 고정이율
- 신용이 아닌 담보대출이므로 금리가 낮은 편임
- 짧게는 5년, 길게는 30년 고정금리상품이 있어 리스크 관리에 용이
이런 특성으로 인해 개인적으로는 월 부담액만 상환하고, 나머지 현금으로는 주식 등 다른 투자자산에 넣는 것을 추천드리고 싶습니다.