안녕하세요. 우리나라에 해외 수입차들이 정말 많아 졌다는걸 거리를 걷다보니 더 많이 체감이 됩니다. 아직 까지는 국내 브랜드인 현대기아차가 조금 더 많이 보이는것 같은데요 현대차그룹(현대차·기아·제네시스)은 세계 3위에 높은 점유율을 가지고 있다고 합니다.
2022년 처음 글로벌 판매 3위에 오른 뒤 계속 그 자리를 지키고 있고, 2025년에도 727만대를 팔아 도요타그룹, 폭스바겐그룹에 이어 3위를 유지했습니다.
DART 보고서에 핵심이 되는 내용을 클로드 AI를 이용해 함께 분석해봤습니다. (26년 반기보고서) (08.14 DART 공시)
현대 자동차는 무슨회사인가?
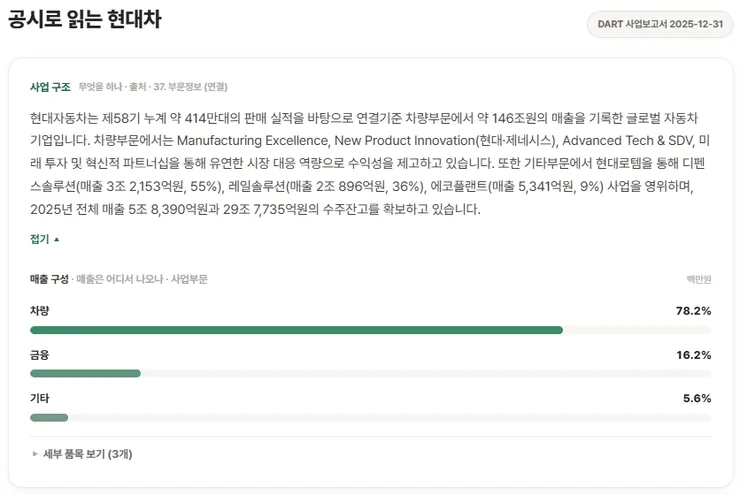
현대차의 금융 부문인 현대캐피탈과 현대카드를 제외하고 글에서는 주 핵심 사업인 제조 서비스업만 다루었습니다. 현대차의 이번 59기 상반기 실적을 살펴보면, 크게 차량부문과 기타부문으로 나눠집니다, 차량부문에서 누계 약 197만대를 판매하며 연결기준 약 71조원의 매출을 기록했습니다.
회사는 앞으로도 생산 경쟁력 강화, 현대와 제네시스의 신차 혁신, 첨단기술과 SDV 전환, 미래를 위한 투자 및 파트너십이라는 네 가지 축을 중심으로 사업을 끌고 갈 계획입니다. 시장의 불확실성이 큰 상황이지만 유연한 대응 역량을 바탕으로 수익성을 높여가겠다는 방향입니다.
기타부문에 해당하는 현대로템은 1977년에 창립된 글로벌 종합기계 기업입니다. 사업은 크게 세 갈래로 나뉩니다. 먼저 AD&RH 부문은 육해공을 아우르는 종합 무기 체계를 비롯해 우주발사체, 미래무인체계, 수소인프라솔루션, 산업용 로보틱스까지 폭넓게 다루고 있습니다. RS 부문은 고속철을 포함한 철도차량 제조와 철도시스템 솔루션, 철도 운영 및 유지보수를 맡고 있습니다. EP 부문은 프레스와 에코 제철설비를 제조하고 판매하는 사업입니다.
2026년 상반기 현대로템의 매출액은 3조 635억원입니다. 이 중 AD&RH가 1조 7,385억원으로 전체의 57%를 차지하며 가장 큰 비중을 보였고, RS가 1조 1,280억원으로 37%, EP가 1,970억원으로 6%를 기록했습니다. 방산 부문이 실적을 이끄는 구조가 뚜렷하게 나타난 셈입니다. 여기에 수주잔고는 30조 4,046억원을 확보하고 있어 향후 실적에 대한 기대감도 함께 갖게 하는 대목입니다.
무엇을 팔아서 돈을 버나
현대차의 제조서비스업은 크게 두 부문으로 나뉩니다. 승용, RV, 소형상용, 대형상용 등 자동차와 부품을 생산하고 판매하며 차량정비까지 담당하는 차량부문, 그리고 철도차량 제작을 맡고 있는 기타부문입니다.
재무 실적을 보면 차량부문이 압도적인 비중을 차지하고 있습니다. 2026년 상반기 매출액은 71조 3,712억원으로 전체의 75%, 영업이익은 3조 7,584억원으로 70% 수준입니다. 총자산은 173조 6,241억원을 기록했습니다. 다만 흐름을 따라가 보면 비중이 조금씩 낮아지는 모습이 눈에 띕니다. 2024년에는 매출 비중이 78.1%, 영업이익 비중이 80.1%였는데, 2025년에는 78.2%와 73.9%로, 올해 상반기에는 75%와 70%로 내려왔습니다.
기타부문은 규모는 작지만 안정적입니다. 2026년 상반기 매출액은 5조 2,883억원으로 전체의 5.6%, 영업이익은 2,690억원으로 5%입니다. 매출 비중은 3년 내내 5.6~5.7%로 거의 변동이 없었고, 영업이익 비중만 7%대에서 5%로 다소 낮아졌습니다. 총자산은 16조 3,211억원 수준입니다.
가격 흐름도 흥미로운 부분입니다. 국내 완성차는 전 차종이 3년 연속 꾸준히 올랐습니다. 승용은 5,398만원에서 5,703만원으로, RV는 5,343만원에서 5,664만원으로, 소형상용은 4,047만원에서 4,376만원으로, 대형상용은 1억 4,899만원에서 1억 5,868만원으로 상승했습니다.
해외 완성차는 상승폭이 더 큽니다. 승용이 6,901만원에서 8,191만원으로, RV가 7,388만원에서 8,690만원으로 올랐고, 소형상용은 7,205만원에서 8,601만원으로 뛰었습니다. 반면 대형상용만 8,408만원에서 8,541만원으로 올랐다가 올해 7,659만원으로 떨어졌습니다. 다만 해외 가격은 북미(미국), 유럽(독일), 아시아태평양(호주) 대표 시장의 판매가에 환율을 적용한 단순 평균이라 환율 영향을 함께 봐야 합니다.
철도차량 가격은 내수가 30억원에서 21억원으로, 수출이 23억원에서 48억원을 거쳐 31억원으로 움직였습니다. 다만 이 수치만으로 추세를 판단하기는 어렵습니다. 기관차, 고속열차, 전동차 등 수주 차종과 발주 사양에 따라 가격 편차가 워낙 크기 때문입니다. 차량부문 가격 역시 품목별 판매가격의 단순 평균이라는 점을 감안해서 볼 필요가 있습니다.
어디서 어떻게 파나
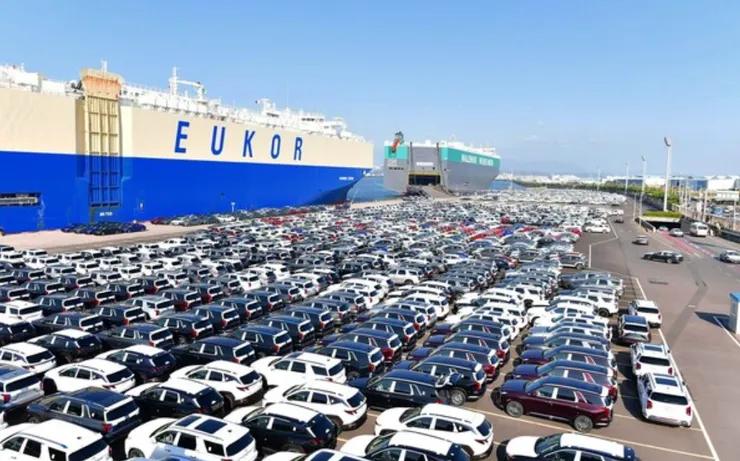
판매경로와 전략으로는 국내에서는 전국 직영지점과 판매대리점을 통해 판매하고 있습니다. 2024년 말 The All-new 팰리세이드와 2025년 1분기 아이오닉 9을 출시해 대형 SUV 경쟁력을 강화했고, The All-new 넥쏘로 국내 유일의 수소 승용차 보급을 늘렸습니다. 2026년 상반기에는 유가 상승과 전기차 캐즘 종료로 EV 수요가 늘자 EV 멤버십 프로그램과 특화 금융상품으로 대응했습니다.
해외에서는 북미가 고유가에 따른 HEV 판매 확대와 주력 SUV 호조로 상반기 역대 최대 판매를 달성했습니다. 중남미는 콜롬비아와 페루를 중심으로, 인도는 크레타와 베뉴를 앞세워 성장했습니다.
브랜드 측면에서도 성과가 있었습니다. 타임(TIME)의 '2025 세계 최고 기업' 평가에서 국내 1위이자 글로벌 33위로 아시아 완성차 중 최고 순위에 올랐고, 인터브랜드 2025 글로벌 100대 브랜드에서는 2년 연속 30위를 기록했습니다. 전동화 부문에서는 인스터(캐스퍼 EV)가 세계 올해의 전기차를 아이오닉 9이 유로 NCAP 최고 등급과 워즈오토 10대 엔진 및 동력시스템을 수상했습니다.
수주 상황으로는 철도 부문이 40건이 넘는 장기 프로젝트를 보유하고 있습니다. 계약 기간이 2042년까지 이어지는 건도 있어 장기간 안정적인 매출이 확보된 구조입니다. 최근 수주분일수록 잔고가 크게 남아 있는데, 2025년 이후 계약된 철도BG(1조 2,807억원), 철도BK(1조 2,300억원), 철도BN(7,482억원), 철도BM(5,120억원) 등이 대표적입니다.
2023년 수주한 철도AY도 잔고 1조 2,656억원이 남아 있습니다. 다만 방산 부문 계약은 시행청과의 비밀유지조항에 따라 공개되지 않는다는 점을 감안해야 합니다. 실제 수주 규모는 공시된 수치보다 클 수 있다는 의미입니다.
기술은 어떻게 개발하나
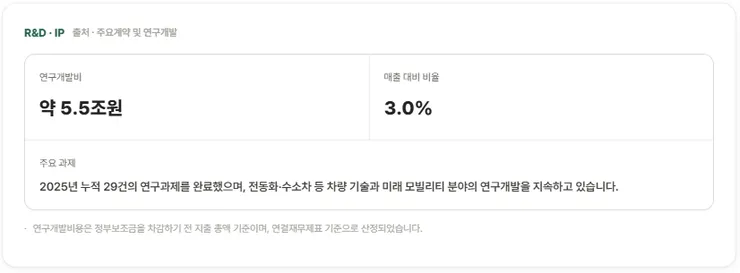
2026년 상반기 연구개발비는 2조 3,889억원입니다. 매출액 대비 비율은 2.5%로, 2024년 2.4%, 2025년 2.6%와 비슷한 수준을 유지하고 있습니다. 연간 기준으로는 2024년 3조 9,736억원에서 2025년 4조 5,894억원으로 늘었고, 올해도 상반기에만 2조원을 넘겼습니다. 정부보조금은 상반기 45억원 규모입니다.
완료된 연구과제는 2024년 18건, 2025년 29건, 2026년 상반기 14건입니다. 2025년에 과제 수가 크게 늘었고 올해도 비슷한 속도를 이어가고 있습니다. 현대차의 연구개발은 분야별 전문 센터가 나눠서 담당하는 구조입니다. 배터리개발센터, SDV플랫폼개발센터, 전동화설계센터, 자율주행개발센터, 기초소재연구센터, 인포테인먼트개발센터 등이 각자의 영역을 맡고, 필요하면 여러 센터가 함께 참여합니다.
전동화와 배터리 분야가 가장 활발합니다. 배터리 수명을 3년·5년 단위로 예측하는 SOH 진단 기술, 내리막에서 배터리를 강제 방전해 회생제동을 살리는 CBCR/HBCR 로직, 주행부하를 반영해 도착 시점 배터리 잔량을 계산하는 EV Route Planner 2.0+ 등이 대표적입니다. 회사 최초로 개발해 양산에 들어간 e-AWD 인라인 감속기, 냉각수·냉매 모듈(부품 수 44% 축소, 히트펌프 성능 10% 향상), 북미 CCS-NACS 충전 어댑터도 여기에 속합니다.
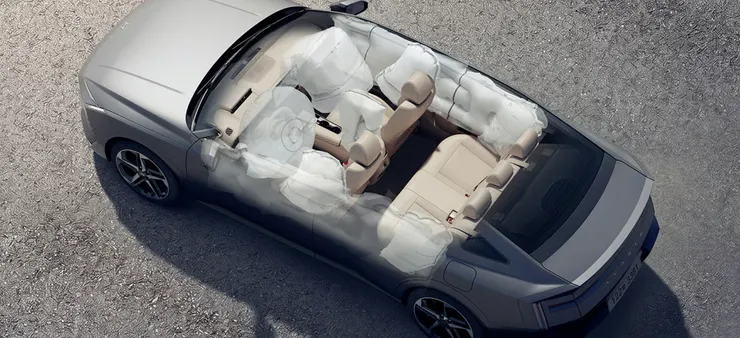
안전 기술에서는 페달 오조작 대응이 눈에 띕니다. 급출발 시 전후방 장애물을 감지해 가속을 제한하고 긴급 제동하는 PMSA와 이를 발전시킨 PMSA 2.0, 비정상적으로 가속페달을 밟을 때 경고하는 ALA(가속제한보조)가 있습니다. 운전자가 반응하지 않으면 차로 안에 스스로 정차시키는 SCC 2, 회생제동 협조제어가 가능한 EBB 시스템은 세계 최초 개발입니다.
승차감과 주행 성능 쪽에서는 하이드로 타입 G부시, Dual Layer 멤버 부시, 차고센서를 활용한 고성능 ECS, 포트홀 충격을 줄이는 유압제어 리바운드 스토퍼 등 서스펜션 기술이 집중적으로 개발됐습니다. 3년에 걸쳐 개발한 ULRR 타이어는 구름저항계수 5.5로 세계 최고 수준입니다.
실내 편의와 감성 품질도 비중이 큽니다. 대화면 로컬디밍 디스플레이, PDLC로 투명도를 조절하는 스마트 비전 루프, 시트 진동자와 사운드를 연동한 4D 바이브로 사운드 시트, 전동식 2채널 에어벤트 등입니다. 컵홀더 소음 개선이나 암레스트 폴딩 테이블처럼 작지만 체감되는 개선도 꾸준히 이뤄지고 있습니다.
소재와 친환경 분야에서는 원가 절감과 탄소 감축을 동시에 노립니다. NH2 차량에 재활용 알루미늄을 처음 적용했고, 재활용 PET 크래시패드로 원가를 약 45% 낮췄으며, 도장 공정을 없앤 복합재 후드와 금속을 플라스틱으로 대체한 전자파 차폐 소재도 개발했습니다.
재무 상태는 어떤가
이번 제59기 반기 기준 총자산은 394조 5,122억원입니다. 제57기 339조 7,984억원, 제58기 368조 8,448억원에서 꾸준히 불어나 400조원에 근접했습니다. 유동자산은 129조 457억원입니다. 현금및현금성자산이 20조 2,562억원으로 20조원대를 회복했고, 재고자산은 22조 5,033억원으로 늘었습니다. 매출채권은 8조 6,004억원에서 6조 8,970억원으로 줄었습니다.
비유동자산은 265조 4,665억원입니다. 증가폭이 가장 큰 항목은 운용리스자산으로, 43조 1,616억원에서 61조 3,828억원까지 늘었습니다. 2년 만에 40% 넘게 증가한 셈입니다. 금융업채권도 유동과 비유동을 합치면 141조원을 넘어섭니다. 이 두 항목이 자산 성장을 이끌고 있다는 점이 눈에 띕니다. 유형자산 49조 9,209억원, 공동기업 및 관계기업투자 40조 8,491억원도 각각 증가 흐름입니다.
부채총계는 259조 957억원, 자본총계는 135조 4,164억원입니다. 부채가 자본의 약 1.9배 수준입니다. 다만 자산 구성에서 금융업채권과 운용리스자산 비중이 큰 만큼, 금융 사업이 함께 묶인 구조라는 점을 감안해서 볼 필요가 있습니다.
자본에서는 이익잉여금이 104조 8,567억원으로 처음 100조원대에 올라섰고, 기타포괄손익누계액도 4조 2,129억원에서 8조 9,703억원으로 두 배 넘게 늘었습니다. 자본금은 1조 4,890억원으로 3년간 변동이 없습니다.
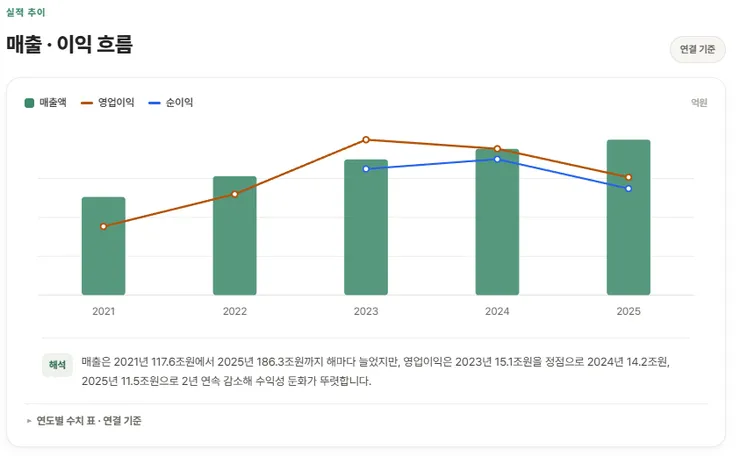
이번 반기 매출액은 95조 1,542억원입니다. 연간 기준 제57기 175조 2,312억원, 제58기 186조 2,545억원에서 이어지는 흐름을 보면 매출은 계속 성장 중에 있습니다.
문제는 수익성입니다. 영업이익은 반기 5조 3,656억원인데, 연간으로 보면 제57기 14조 2,396억원에서 제58기 11조 4,679억원으로 줄었습니다. 매출이 늘어나는 동안 영업이익은 오히려 감소한 것입니다. 반면 법인세차감전순이익은 7조 1,673억원으로 영업이익보다 높습니다. 영업 외 부문에서 이익이 더해졌다는 뜻입니다. 반기 순이익은 5조 4,729억원, 이 중 지배회사 지분은 4조 8,562억원입니다.
현대차는 앞으로의 길이 쉽지는 않을 겁니다. 관세가 오르고, 중국이라는 새로운 경쟁자가 무섭게 쫓아오고, 순위는 오르내릴 수 있습니다. 다만 순위보다 오래 남는 건 신뢰와 안전일 것입니다. 더 안전한 차, 더 오래 타는 차, 타는 사람이 자랑스러운 차를 만들면서 더 성장하고 발전했으면 좋겠습니다.
현대차가 노조 리스크 뿐만 아니라 글로벌적인 어려움에 직면해 있는데요 앞으로 자동차 뿐만 아니라 로보틱스와 전기차 분야도 성장해서 주가도 많이 올랐으면 좋겠습니다. 우리나라의 자랑스러운 기업 현대차가 모처럼 잘 됐으면 좋겠습니다.
긴 글 읽어주셔서 감사합니다 ^^